
中国の蓄電システム、契約の9割超が海外向け 欧州・中東で大型受注相次ぐ
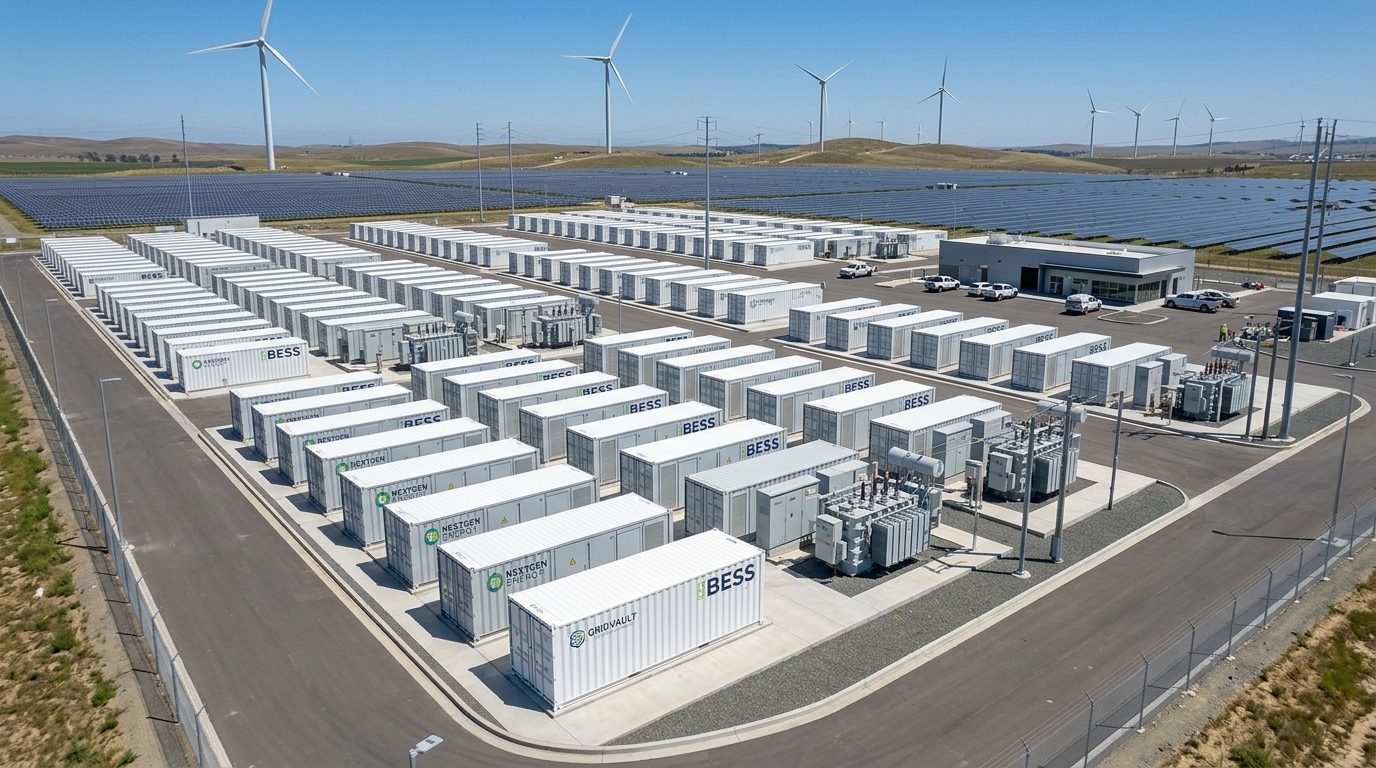
中国蓄電池企業の海外受注が拡大を続けている。市場調査会社・集邦諮詢(TrendForce)の新エネルギー研究センター・集邦光儲観察の不完全な統計によると、2026年7~9月期に中国企業が公表した蓄電システムの受注総量は約94GWhに達した。集計対象には、契約締結、運転開始、納入が含まれる。このうち契約規模は約74GWhで、海外向けは全体の93%にあたる約67.8GWhだった。
地域別では欧州が約31.2GWh、中東が約21.3GWh、両地域を合わせると契約総量の7割を超えた。欧州ではドイツや英国といった成熟市場に加え、ギリシャやルーマニアといった新興市場でも大型受注がみられた。中東では、電気自動車大手の比亜迪(BYD)が7月に、アラブ首長国連邦(UAE)の再生可能エネルギー大手「マスダール(Masdar)」と11.275GWhの受注契約を結び、7~9月期最大の単一契約となった。中国の車載電池大手「国軒高科(Gotion High Tech)」は9月にサウジアラビアで6GWhの受注を獲得した。1GWhを超える大型契約は計19件で、合計62.2GWhに上り、大型案件が重要な支えとなっている。
中国企業は蓄電池セルの供給でも優位に立っている。集邦諮詢によると、上半期(1~6月)の世界の蓄電池セル出荷量は、前年同期比約94%増の460GWh超だった。出荷量上位10社はすべて中国企業で、合計シェアは約84%だった。上位3社は、寧徳時代新能源科技(CATL)、海辰儲能(HiTHIUM)、億緯鋰能(EVEエナジー)だった。
ただし、大型受注の獲得はプロジェクト実現の第一歩に過ぎない。海外の大型蓄電プロジェクトでは、サプライヤーとしての適格性、契約を履行するための資金力、長期品質保証について、高い水準が求められる。競争は設備価格だけでなく、現地でのサービスや継続的な納入能力にも広がっている。
(36Kr Japan編集部)
関連記事
関連キーワード
日本企業のDXを促進するプラットフォーム「CONNECTO」
無料コンテンツ公開中