
人型ロボット競争、部品にも熱視線 中国20社超が連携、量産の壁に挑む
中国で人型ロボット(ヒューマノイド)の開発や商用化に向けた取り組みが加速するのに伴い、ロボット産業を支える部品メーカーにも注目が集まっている。業界では、ロボット本体の性能に加え、中核部品のコストや信頼性、量産能力も競争力を左右するようになっている。
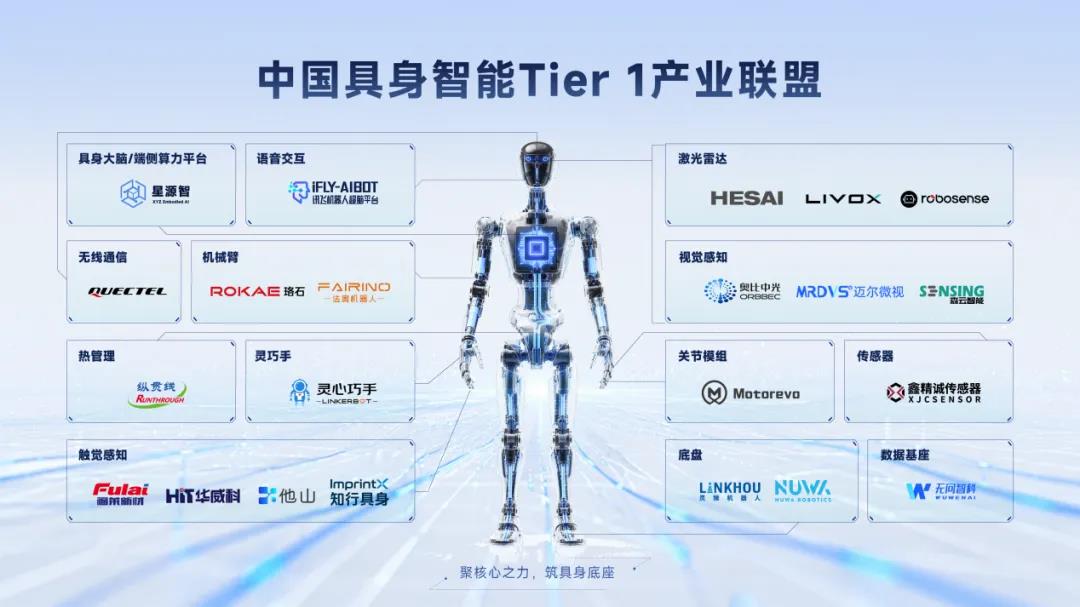
フィジカルAIを開発する星源智(XYZ Embodied AI)とロボットハンドメーカーの霊心巧手(Linkerbot)は9月2日、フィジカルAIを支える一次サプライヤーの産業連盟を共同で立ち上げた。禾賽科技(Hesai)や奥比中光(Orbbec)、速騰聚創(RoboSense)、移遠通信(Quectel)など20社余りが参加し、事業分野はロボットハンド、LiDAR、視覚・触覚センシング、ロボットアーム、シャシー、熱管理、通信、制御など多岐に及ぶ。
同連盟は、部品メーカーが共同で適合作業や調整を行い、テスト結果を共有することで、部品を組み上げる際のコスト削減を目指す。同じ技術を異なるロボットに展開できるようにし、実際の活用現場でその成果を検証する体制を整えるという。
今回の連携は、業界が抱えてきた課題への取り組みといえる。ロボット産業の草創期には、製品形態や技術構成が十分に固まっておらず、完成機メーカーが自社で部品や技術を開発するケースが多かった。機種ごとにサイズや負荷、インターフェース、制御方式が異なれば、同じ種類の部品であっても、部品メーカーは機種に合わせて個別に調整や改修を施す必要がある。そのため、顧客が増えても単純に利益の拡大につながるとは限らず、むしろカスタム開発やサポートのコストが膨らむケースも出てくる。
ロボットの商用化が進む現在、共通して使えるインターフェースやモジュール、テスト体制の重要性が高まっている。完成機メーカーは開発の手間を減らして、基盤モデルの開発や顧客ニーズへの対応にリソースを集中させられる。一方の部品メーカーはより多くの顧客に製品を提供できるようになり、カスタム開発や個別調整にかかる費用の軽減にもつながる。
LiDARやロボットハンドなどの部品は、すでに大規模出荷の段階に入っており、人型ロボットの本格普及を待たずとも収益を確保できるようになっている。例えば、車輪型、四足歩行型、協働型のロボットやロボット掃除機などでも、環境認識や運動制御、物体を操作する機能は欠かせない。禾賽科技の決算報告書によると、2026年4~6月期のロボット向けLiDARの出荷台数は、前年同期比193.4%増の約14万2400台に達した。こうした数字からも、ロボットの種類に関わらず、センサーに対する需要が拡大していることが分かる。
一方で、自社の事業範囲を見直す動きも出てきている。速騰聚創は2026年9月10日、5987万8000元(約14億4000万円)でフィジカルAI関連の事業を売却し、ロボットの中核部品事業に特化することを発表した。関連事業を切り離し、中核部品に経営資源を集中することで、川下の完成機メーカーと競合するリスクを減らす狙いもある。
海外市場への進出も、中国のロボット関連企業にとって新たな成長の道筋となっている。完成機を輸出するだけでなく、センサーや関節、ロボットハンドなどの部品を足がかりにして海外ブランドのサプライチェーンに食い込むことも可能だ。
2026年7月、ハーモニック減速機メーカーの緑的諧波(Leaderdrive)がスウェーデンのベアリング大手SKFと提携を結び、中国に合弁会社を設立することで合意した。両社はロボット関節に必要な精密伝動部品の開発で協力し、SKFの販売網を活用して欧州や日本、米国市場の開拓を進めるという。部品供給を通じて海外メーカーのサプライチェーンに参入することも、中国企業にとって海外展開の有力な選択肢となっている。
*1元=約24円で計算しています。
(翻訳・畠中裕子)
関連記事


関連キーワード
日本企業のDXを促進するプラットフォーム「CONNECTO」
無料コンテンツ公開中